
手数料が安い」「使いやすいアプリがある」など、さまざまな理由でNISAの金融機関を変更しようと考える人もいるでしょう。ただし、NISAの金融機関変更には、時期や買付け状況によって希望する年に変更できないなど、注意すべきルールがあります。変更してから「知らなかった」と後悔しないよう、事前に確認しておきたい注意点を解説します。
金融機関変更は年1回。期限と「買付けの有無」に要注意
NISA口座は、そもそも1人1口座と決まりがありますが、変更をすることができます。ただし、変更手続きできるのは年1回で、期間が決まっており、変更したい年の前年10月1日から、その年の9月30日までに完了させる必要があります。例えば、2026年10月に金融機関変更の届出を提出した場合、変更が反映されるのは2027年の取引分からになります。
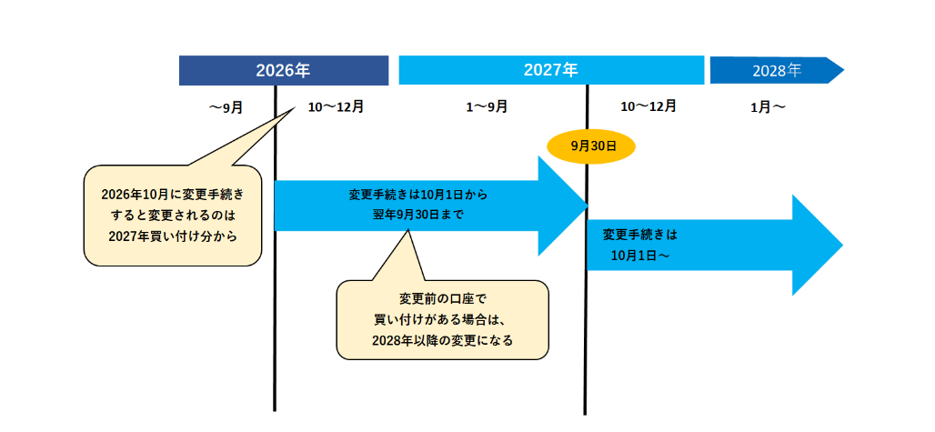
さらに注意したいのが、この期間内であっても「変更したい年に、現在の金融機関のNISA口座で一度でも買付けをすると、その年分の変更はできない」というルール。例えば、2027年からA証券のNISAをB証券に切り替えるつもりでも、2027年中にA証券のNISAで一度でもNISAの買い付けをすると、2027年中の変更はできなくなり、B証券のNISAを使えるのは2028年からになります。
特に、見落としやすいのが積立設定です。自分で新たに注文したつもりがなくても、前年から設定していた積立が年明けに自動実行されれば、その年の買付けとして扱われます。翌年から変更したい場合は、年が変わる前に積立設定も確認しておきましょう。また、金融機関によっては制度上の期限より早く受付を締め切ることもあるため、変更を決めたら早めに動くようにしましょう。
保有している商品は、変更後のNISA口座には移せない
金融機関を変更しても、それまでNISAで保有していた投資信託や株式が新しい金融機関のNISA口座へ自動的に移るわけではありません。変更前の口座で保有している商品は、そのまま非課税で持ち続けることができ、無理に売却する必要はなく、新しい金融機関では新たな投資として買付けをスタートする仕組みです。そのまま保有を続けるなら、旧口座と新口座の2つを並行して管理していくことになります。
なお、変更前の口座で保有している商品を新しい金融機関に移したい場合は、いったん売却し、新しい口座で買い直すしかありません。その場合、売却から買い直しまでの間に価格が変動すれば、同じ価格で買えるとは限らない点にも注意が必要です。保有中の商品を持ち続けるか、売却して買い直すかは、口座管理の手間や今後の投資方針に合わせて判断しましょう。
非課税枠1800万円は金融機関ではなく「あなた自身」に紐づいている
NISAの非課税保有限度額1800万円は、金融機関ごとではなく、国税庁が一人ひとりを単位として管理しています。そのため金融機関を変更しても新たに1800万円の非課税枠が増えるわけではなく、それまで使った分はそのまま引き継がれます。例えば、現在NISA口座で500万円分の商品を保有している場合、金融機関を変更しても残りの非課税枠は1300万円のままです。
なおこの非課税枠は、今の評価額ではなく購入時の金額(簿価)で計算されます。500万円で買った商品が値上がりして700万円になっていても、消費する非課税枠は500万円分です。商品を売却すれば、その購入額分の枠は翌年以降に新しい口座で再利用できます。
NISAの金融機関を変更するときは、手続きの期限だけでなく、その年の買付け状況や保有中の商品の扱いも事前に確認しておくことが大切。思わぬタイミングで変更できなくなることのないよう、余裕をもって手続きを進めましょう。